 24小时服务热线
 添加微信
 公司地址
 在线留言
 在线咨询
2026年是乌兹别克斯坦钨尾矿再选的黄金窗口期。一份42亿美元的国家产业规划,加一笔10亿美元的国际协同融资,把静置十年的存量尾矿推到确定性变现的节点;中资成熟的重选+浮选工艺又补齐了当地缺失的技术一环。本篇不谈行业科普,只回答四件事:能不能投、赚不赚钱、政策与钱怎么拿、坑在哪里。
一、政策+资金双重保障,及五年确定性周期
乌兹别克斯坦2026—2030关键矿产规划拿出42亿美元、布局120个项目,重心是打破"只卖原矿、低端出口"的旧模式,把钨钼深加工与尾矿资源化留在境内;再加上韩国—中亚峰会《首尔宣言》后落地的10亿美元专项协同融资,政策与资金两层信号同时到位。判断窗口是否真实,主要看以下四个方面:
| 拐点 | 信号 | 对投资的含义 |
| 政策 | 2026—2030 规划 42 亿美元、120 个项目,尾矿再选纳入扶持 | 五年确定性周期,非短期波动 |
| 资金 | 《首尔宣言》配套 10 亿美元协同融资(亚行+韩方机构) | 重资产长周期项目拿到低息长周期资金 |
| 市场 | 钨为军工、航天、硬质合金刚需,供应偏紧、价格上行 | 再选盈利模型在行情上行期跑通 |
| 技术 | 中资百万吨级钨尾矿选厂进入安装,联合工艺本土验证 | 工艺壁垒扫清,项目可批量复制 |
二、老尾矿为何今年突然能赚钱
钨是硬质合金、精密切削、军工航天的刚需原料,战略属性强、全球供应长期偏紧。比起新矿开采,老尾矿有两个优势:无需采矿爆破,安全与审批成本低;基建多已存在,只需补齐选别产线,投入与周期都短于新矿。在钨价上行周期里,这部分"被遗忘的库存"再选盈利模型正式成立。但盈利前提是回收率达标——尾矿嵌布细,磨不细选不上、磨过又泥化跑尾,回收率掉下来固定成本摊不薄,项目即从盈利转亏损。正因如此,乌国把"本土建厂、就地转化"写进规划,尾矿再选被明确纳入扶持。
三、从"卖原矿"到"就地转化"
对投资人,最该盯的是落地规则与红利。乌国制度环境在2025年出现实质性松动:
新《地下资源法》生效:2025年2月实施(LRU-987),条文由51项扩至172项,推行"一站式"许可审批,许可证可转让、抵押,过往手续繁琐问题被正面解决。
税收与补贴:勘探阶段企税、土地税、财产税减免,进口设备与材料免关税;实施"勘探—成品"全链条运营可获最长10年租赁税豁免。
外资门槛下调:股权参与要求由15%降至10%;矿业许可可"先到先得"或拍卖/招标取得,开采授权期限最长25年。
资金方面,10亿美元协同融资由亚洲开发银行、韩国进出口银行、韩国贸易保险公社与乌方机构联合出资,专项倾斜选矿与深加工,利率低、周期长,正好对冲尾矿选厂重资产、长周期的融资痛点。
需提醒:这笔钱的中资EPC企业与投资方参与方式、申报门槛、拨付规则尚未完全公开,属后续必须跟进的确定性缺口,不宜在研判时默认"人人可分"。
四、技术门槛与避坑:回收率卡在磨矿细度
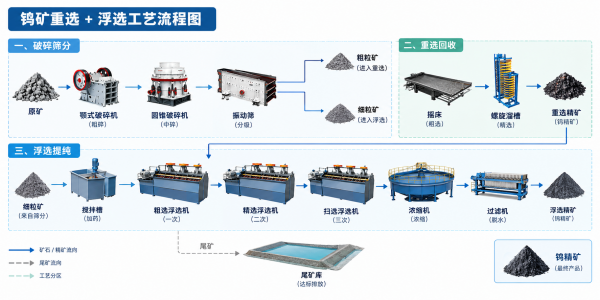
尾矿再选区别于原矿开采,核心难点在细颗粒矿物的单体解离。磨矿细度、药剂制度直接决定回收率与盈利——这步没锁死,后面设备再漂亮也会返工。对投资最实在的影响只有一句:试验前置、工艺锁死。前期把可选性试验做透、工艺路线定死,设计、采购、施工一次到位;跳过试验直接上设备,极易产能不达标、回收率亏损,整改成本远高于试验费。中资百万吨级选厂以重选(按密度分选)+浮选(按表面性质分选)联合工艺本地跑通"磨矿细度—回收率"这道关,等于给批量复制提供了可落地样板。
五、鑫海100万tpa钨尾矿选厂案例
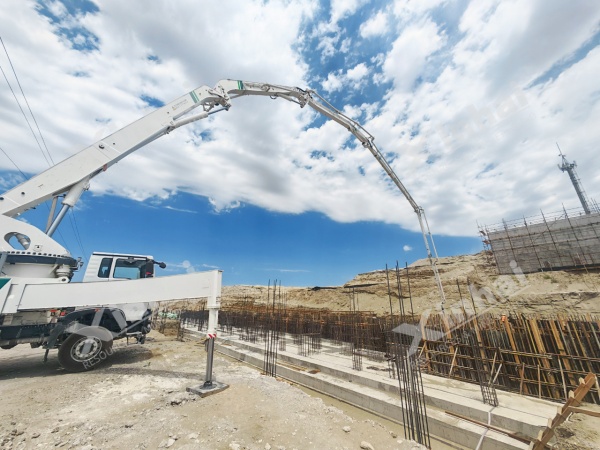
鑫海在乌承建的100万tpa钨尾矿选厂,是观察中资交付能力的直观范本。项目2026年7月进入安装,覆盖选矿试验、工艺设计、设备制造到安装调试全链条(EPC+M+O),验证的不只是规模,而是中资在当地"技术+施工+运营"打通的路径。
| 项目 | 参数 |
| 建设规模 | 100 万 tpa(钨尾矿选厂) |
| 当前阶段 | 2026 年 7 月进入安装 |
| 主要配套 | 浓密机、主厂房土建、筏板基础、摇床基础 |
| 业务覆盖 | 选矿试验 → 工艺设计 → 设备制造 → 安装调试(EPC+M+O) |
相较韩资以资金与技术合作入局,中资在尾矿再选细分赛道具备差异化优势:选矿工艺成熟、设备性价比高、本土化服务响应快。中资不必和韩方在融资端硬碰,而可在"工艺交付+全链条成本"上建立护城河,经验可复制,可作后续入局者参考。
六、投资动作建议:入局优先级
优先锁定存量尾矿资源:较新矿勘探无采矿成本、基建投入低,行情上行期回本更快。
工艺试验前置:先完成可选性试验、锁定磨矿细度与药剂制度,再推进设计与设备采购。
紧跟政策融资窗口:尽早落地以抢占税收、融资、土地优惠,并对接 10 亿美元专项融资申报通道。
依托中资全链条优势:以EPC+M+O总包绑定工艺交付,形成与韩资资金端错位竞争的落脚点。
执行链建议:矿石可选性试验 → 锁定工艺路线 → 对接当地矿业资质与许可 → 申报配套融资 → 落地 EPC 建设。试验与资质两件前置,决定后面每一步的成本线。
七、风险提示
政策回溯风险:合同稳定保障不覆盖劳工与环保框架,国家可就新要求追溯适用,需在投资协议中对税与许可做压力测试。
地缘与合作风险:韩资技术资金同步入局,中资既有合作空间也面临项目博弈,须明确差异化定位。
环保合规风险:尾矿尾渣处置、ESG 与复绿要求趋严,选厂设计须前置预留处置能力。
回收率不达标风险:工艺未锁死直接拖累盈利,必须把试验作硬门槛而非可选项。
融资落地不确定性:10 亿美元专项融资的中资参与细则、拨付节奏未明,资金安排不宜过度前置依赖。
- 上一篇:边开采边修复成刚性约束:尾矿库全流程工程能力有多重要
- 下一篇:暂无
 鲁公网安备 37061102001222号